Votre contrat d’assurance habitation repose sur les caractéristiques de votre logement et son utilisation. Lorsque des travaux, de nouveaux équipements ou un changement de situation modifient les risques assurés, il est important d’en informer votre assureur. Certaines évolutions nécessitent une déclaration obligatoire pour conserver des garanties adaptées.
En quelques points
-
Les agrandissements et modifications importantes du logement peuvent nécessiter une actualisation du contrat.
-
Certains travaux et équipements créent de nouveaux risques à signaler.
-
Une mise en location ou un déménagement peut modifier les garanties nécessaires.
-
Les objets de valeur doivent être pris en compte dans les plafonds d’indemnisation.
-
Les circonstances nouvelles aggravant les risques assurés doivent être déclarées dans les délais légaux.
Quels travaux faut-il déclarer à son assureur ?
Les travaux de rénovation ou d’agrandissement peuvent modifier les caractéristiques du logement et les risques couverts. Avant d’entreprendre des transformations importantes, il est donc essentiel de vérifier les garanties prévues par son contrat. Les informations relatives à l’https://www.cardif.fr/assurance-habitation peuvent notamment aider à mieux comprendre les protections à prendre en compte.
Agrandissement, véranda et extension
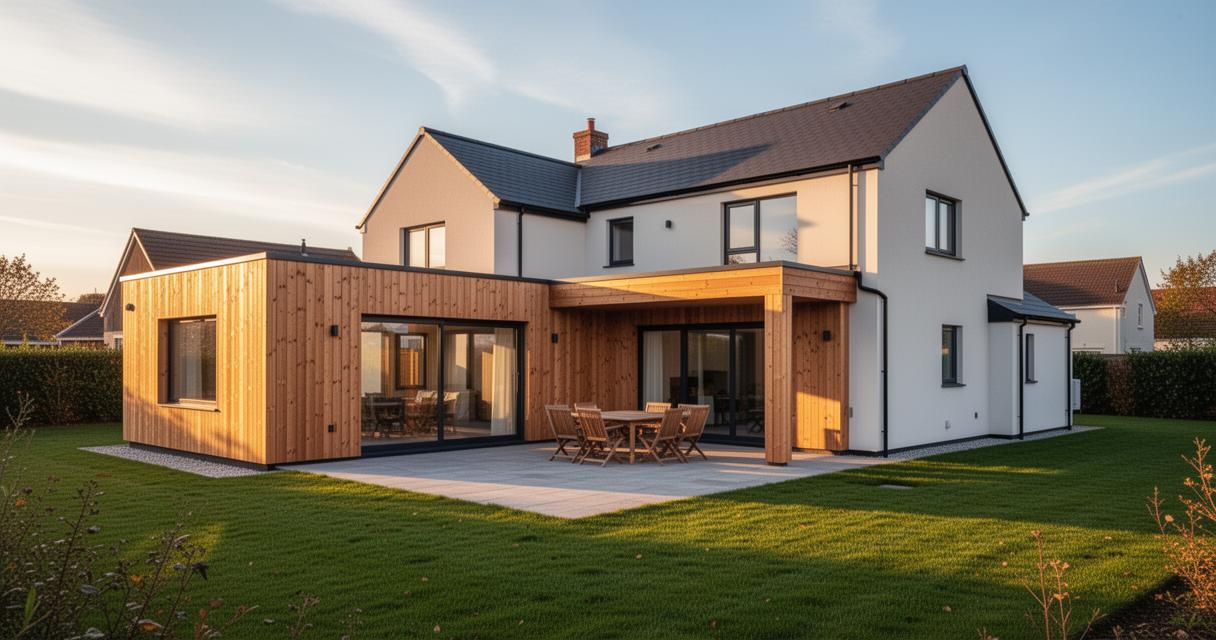
Construire une véranda, aménager des combles ou créer une extension peut augmenter la surface et la valeur de votre habitation.
Or, la superficie, le nombre de pièces et les dépendances font partie des critères utilisés pour évaluer les risques. Ces transformations doivent donc être signalées lorsqu’elles modifient les informations déclarées à la souscription.
L’assureur pourra alors proposer un avenant au contrat pour ajuster les garanties ou la cotisation.
Rénovation lourde et changement d’utilisation des pièces
Transformer un garage en chambre, aménager une cave ou installer un poêle à bois peut également modifier les risques associés au logement.
Certaines installations augmentent notamment les risques d’incendie ou nécessitent des garanties spécifiques.
Lorsque des circonstances nouvelles aggravent les risques assurés ou en créent de nouveaux, en rendant inexactes les informations initialement déclarées, elles doivent être signalées dans les 15 jours calendaires suivant leur connaissance, par lettre recommandée ou envoi recommandé électronique.
Quels changements de situation faut-il signaler ?
L’assurance habitation dépend également de l’utilisation du logement et du statut de ses occupants. Une mise en location, un changement de propriétaire ou un déménagement peuvent nécessiter une adaptation du contrat.
Mise en location, colocation et hébergement
Mettre en location un logement auparavant occupé personnellement constitue un changement important.
Le propriétaire peut notamment avoir besoin d’une assurance propriétaire non occupant, adaptée à sa nouvelle situation. En colocation, il convient également de vérifier la couverture des occupants et les garanties de responsabilité civile.
L’hébergement durable d’un tiers ne nécessite pas systématiquement un nouveau contrat. Il reste néanmoins préférable de vérifier si cette situation modifie les conditions de couverture.
Une location saisonnière ou l’exercice d’une activité professionnelle à domicile peut également nécessiter des garanties particulières.
Déménagement ou changement de statut
Un déménagement implique de revoir les caractéristiques du logement assuré : superficie, nombre de pièces, équipements et valeur du mobilier.
Selon la situation, le contrat peut être adapté au nouveau logement ou résilié dans les conditions prévues par la réglementation.
Passer de locataire à propriétaire peut également nécessiter une couverture différente.
Pour identifier les garanties correspondant à votre situation, vous pouvez consulter ce guide consacré à comment choisir son assurance habitation.
Quels nouveaux équipements et biens faut-il déclarer ?
L’achat de bijoux, d’œuvres d’art ou de matériel informatique coûteux peut augmenter la valeur des biens présents dans votre logement.
Si leur montant dépasse les plafonds de garantie prévus au contrat, l’indemnisation pourrait être insuffisante en cas de sinistre.
Il est donc conseillé de réévaluer régulièrement le capital mobilier assuré et de conserver les justificatifs d’achat.
L’installation d’une piscine, de panneaux solaires ou d’un système d’alarme mérite également une vérification auprès de l’assureur. Certains équipements peuvent nécessiter des garanties supplémentaires ou modifier les conditions de couverture.
Comment déclarer un changement à son assureur ?
Pour les circonstances nouvelles aggravant les risques assurés ou en créant de nouveaux, la déclaration doit respecter le délai légal de 15 jours calendaires suivant leur connaissance.
Pour les autres évolutions, il est préférable de contacter rapidement son assureur afin de connaître les démarches nécessaires.
Selon la modification, des justificatifs peuvent être demandés : factures de travaux, photographies, plans ou documents relatifs à l’occupation du logement.
L’assureur pourra alors confirmer les garanties existantes ou proposer un avenant.
Une omission ou une déclaration inexacte peut avoir des conséquences sur l’indemnisation, selon les circonstances. Elle n’entraîne toutefois pas automatiquement un refus de prise en charge.
Actualiser son assurance habitation au fil des changements permet de conserver une protection cohérente avec la réalité du logement. Travaux, nouveaux équipements ou changement d’occupation : prendre contact avec son assureur reste le meilleur réflexe pour éviter les mauvaises surprises.